

Mehr zum Buch
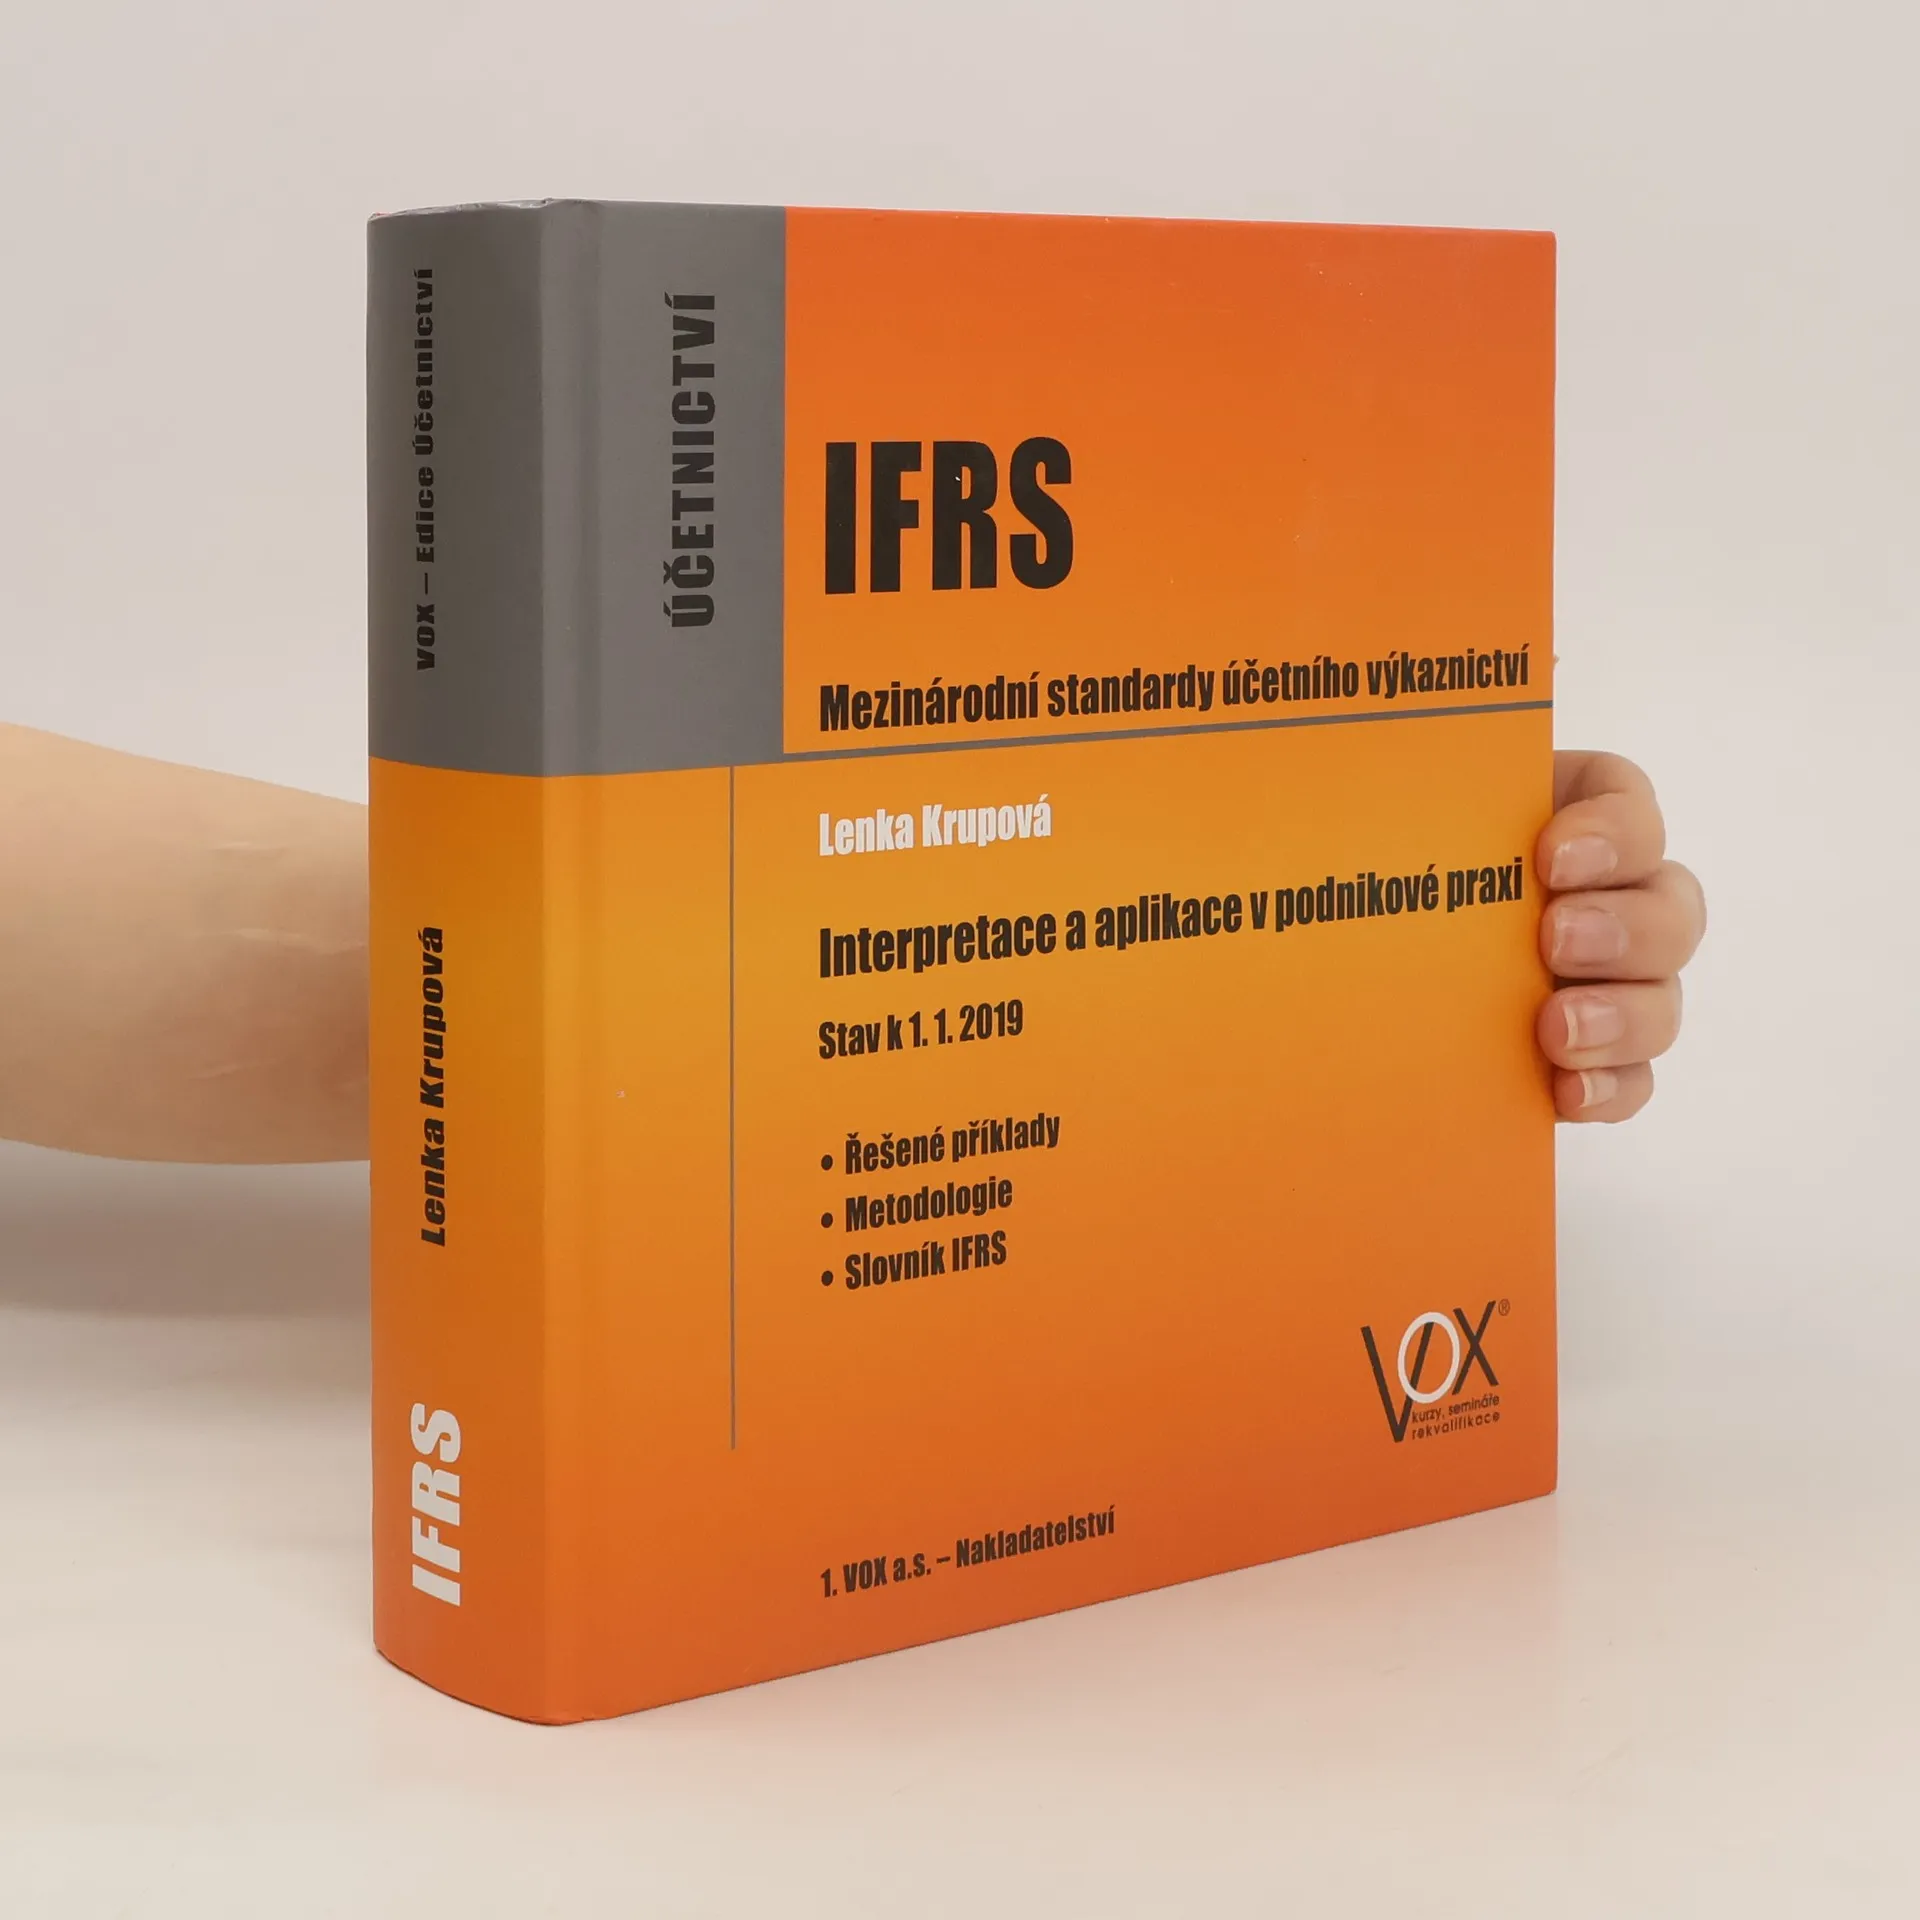
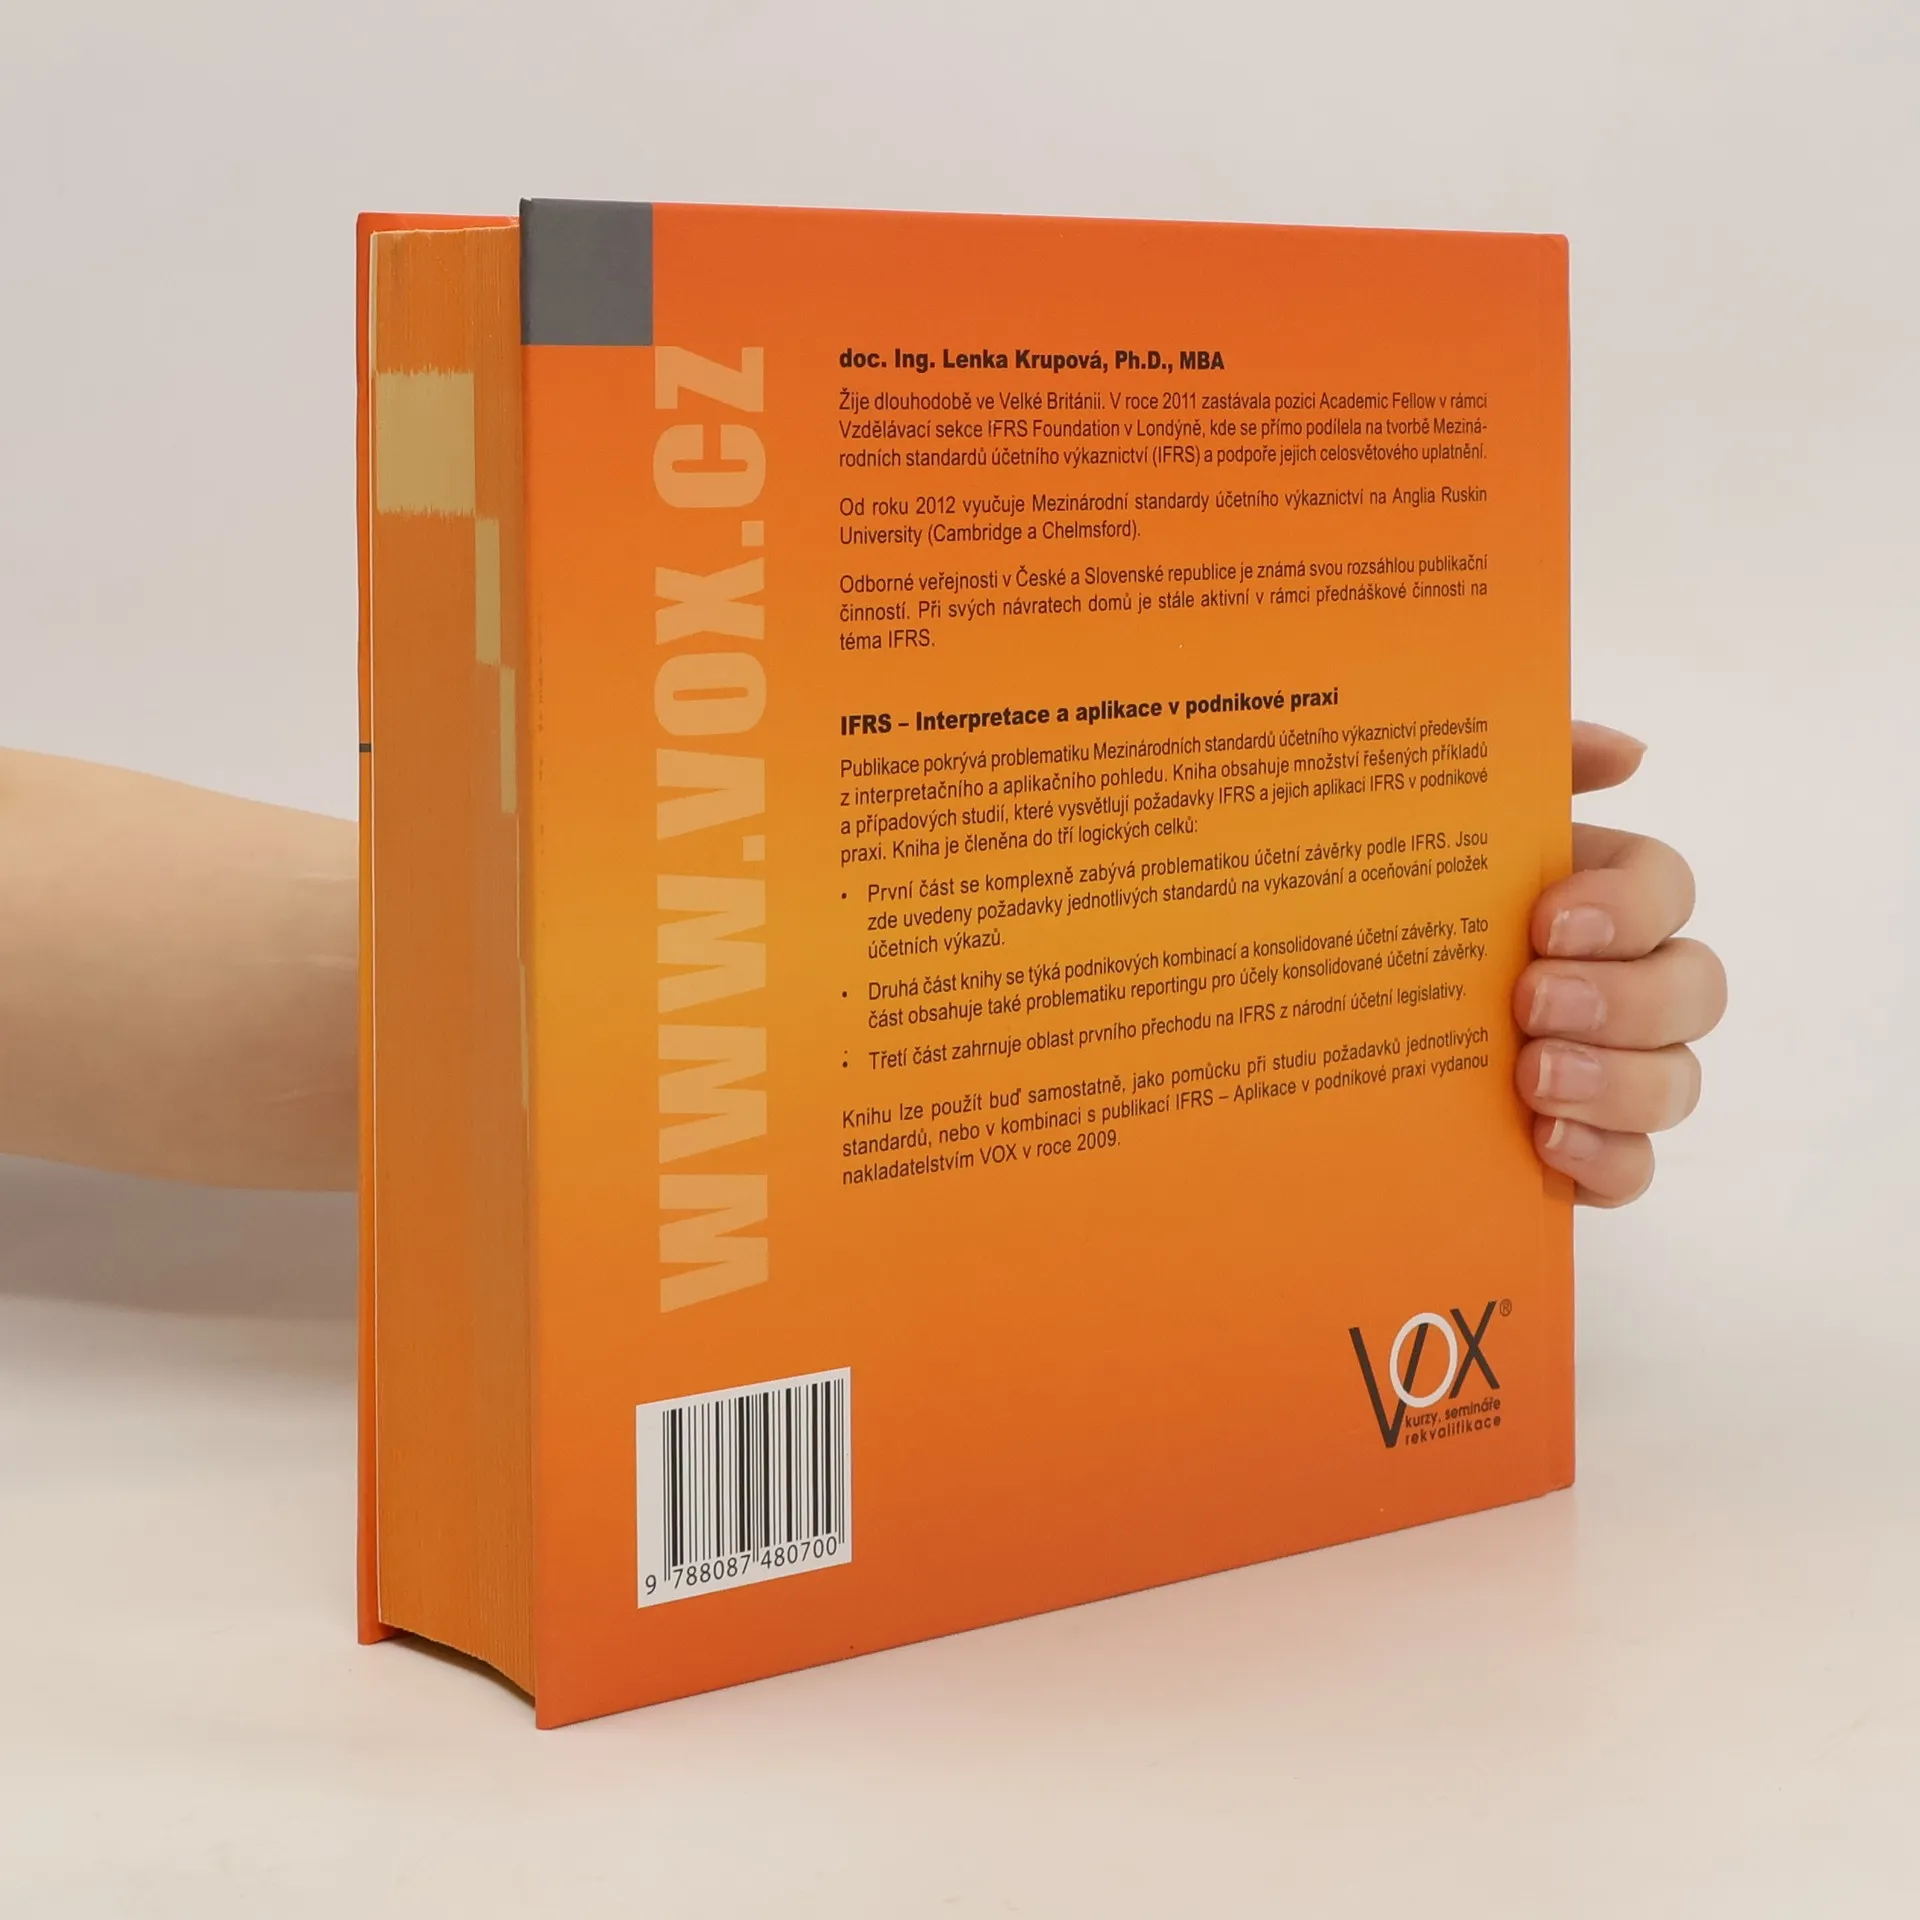
3. vydání Publikace pokrývá problematiku Mezinárodních standardů účetního výkaznictví především z interpretačního a aplikačního pohledu. Kniha obsahuje množství řešených příkladů a případových studií, které vysvětlují požadavky IFRS a jejich aplikaci IFRS v podnikové praxi. Je členěna do tří logických celků: První část se komplexně zabývá problematikou účetní závěrky podle IFRS. Jsou zde uvedeny požadavky jednotlivých standardů na vykazování a oceňování položek účetních výkazů. Druhá část knihy se týká podnikových kombinací a konsolidované účetní závěrky. Tato část obsahuje také problematiku reportingu pro účely konsolidované účetní závěrky. Třetí část zahrnuje oblast prvního přechodu na IFRS z národní účetní legislativy.
Buchkauf
IFRS. Mezinárodní standardy účetního výkaznictví. Interpretace a aplikace v podnikové praxi, Lenka Krupová
- Sprache

- Erscheinungsdatum
- 2019
- Einband
- (Hardcover)
Keiner hat bisher bewertet.
- Titel
- IFRS. Mezinárodní standardy účetního výkaznictví. Interpretace a aplikace v podnikové praxi
- Sprache
- Tschechisch
- Autor*innen
- Lenka Krupová
- Verlag
- VOX
- Erscheinungsdatum
- 2019
- Einband
- Hardcover
- Seitenzahl
- 744
- ISBN10
- 8087480708
- ISBN13
- 9788087480700
- Reihe
- Kuratierte Auswahl
- Účetnictví
- Schlagwörter
- Handel, Rechtsthematik
- Beschreibung
- 3. vydání Publikace pokrývá problematiku Mezinárodních standardů účetního výkaznictví především z interpretačního a aplikačního pohledu. Kniha obsahuje množství řešených příkladů a případových studií, které vysvětlují požadavky IFRS a jejich aplikaci IFRS v podnikové praxi. Je členěna do tří logických celků: První část se komplexně zabývá problematikou účetní závěrky podle IFRS. Jsou zde uvedeny požadavky jednotlivých standardů na vykazování a oceňování položek účetních výkazů. Druhá část knihy se týká podnikových kombinací a konsolidované účetní závěrky. Tato část obsahuje také problematiku reportingu pro účely konsolidované účetní závěrky. Třetí část zahrnuje oblast prvního přechodu na IFRS z národní účetní legislativy.