

Mehr zum Buch
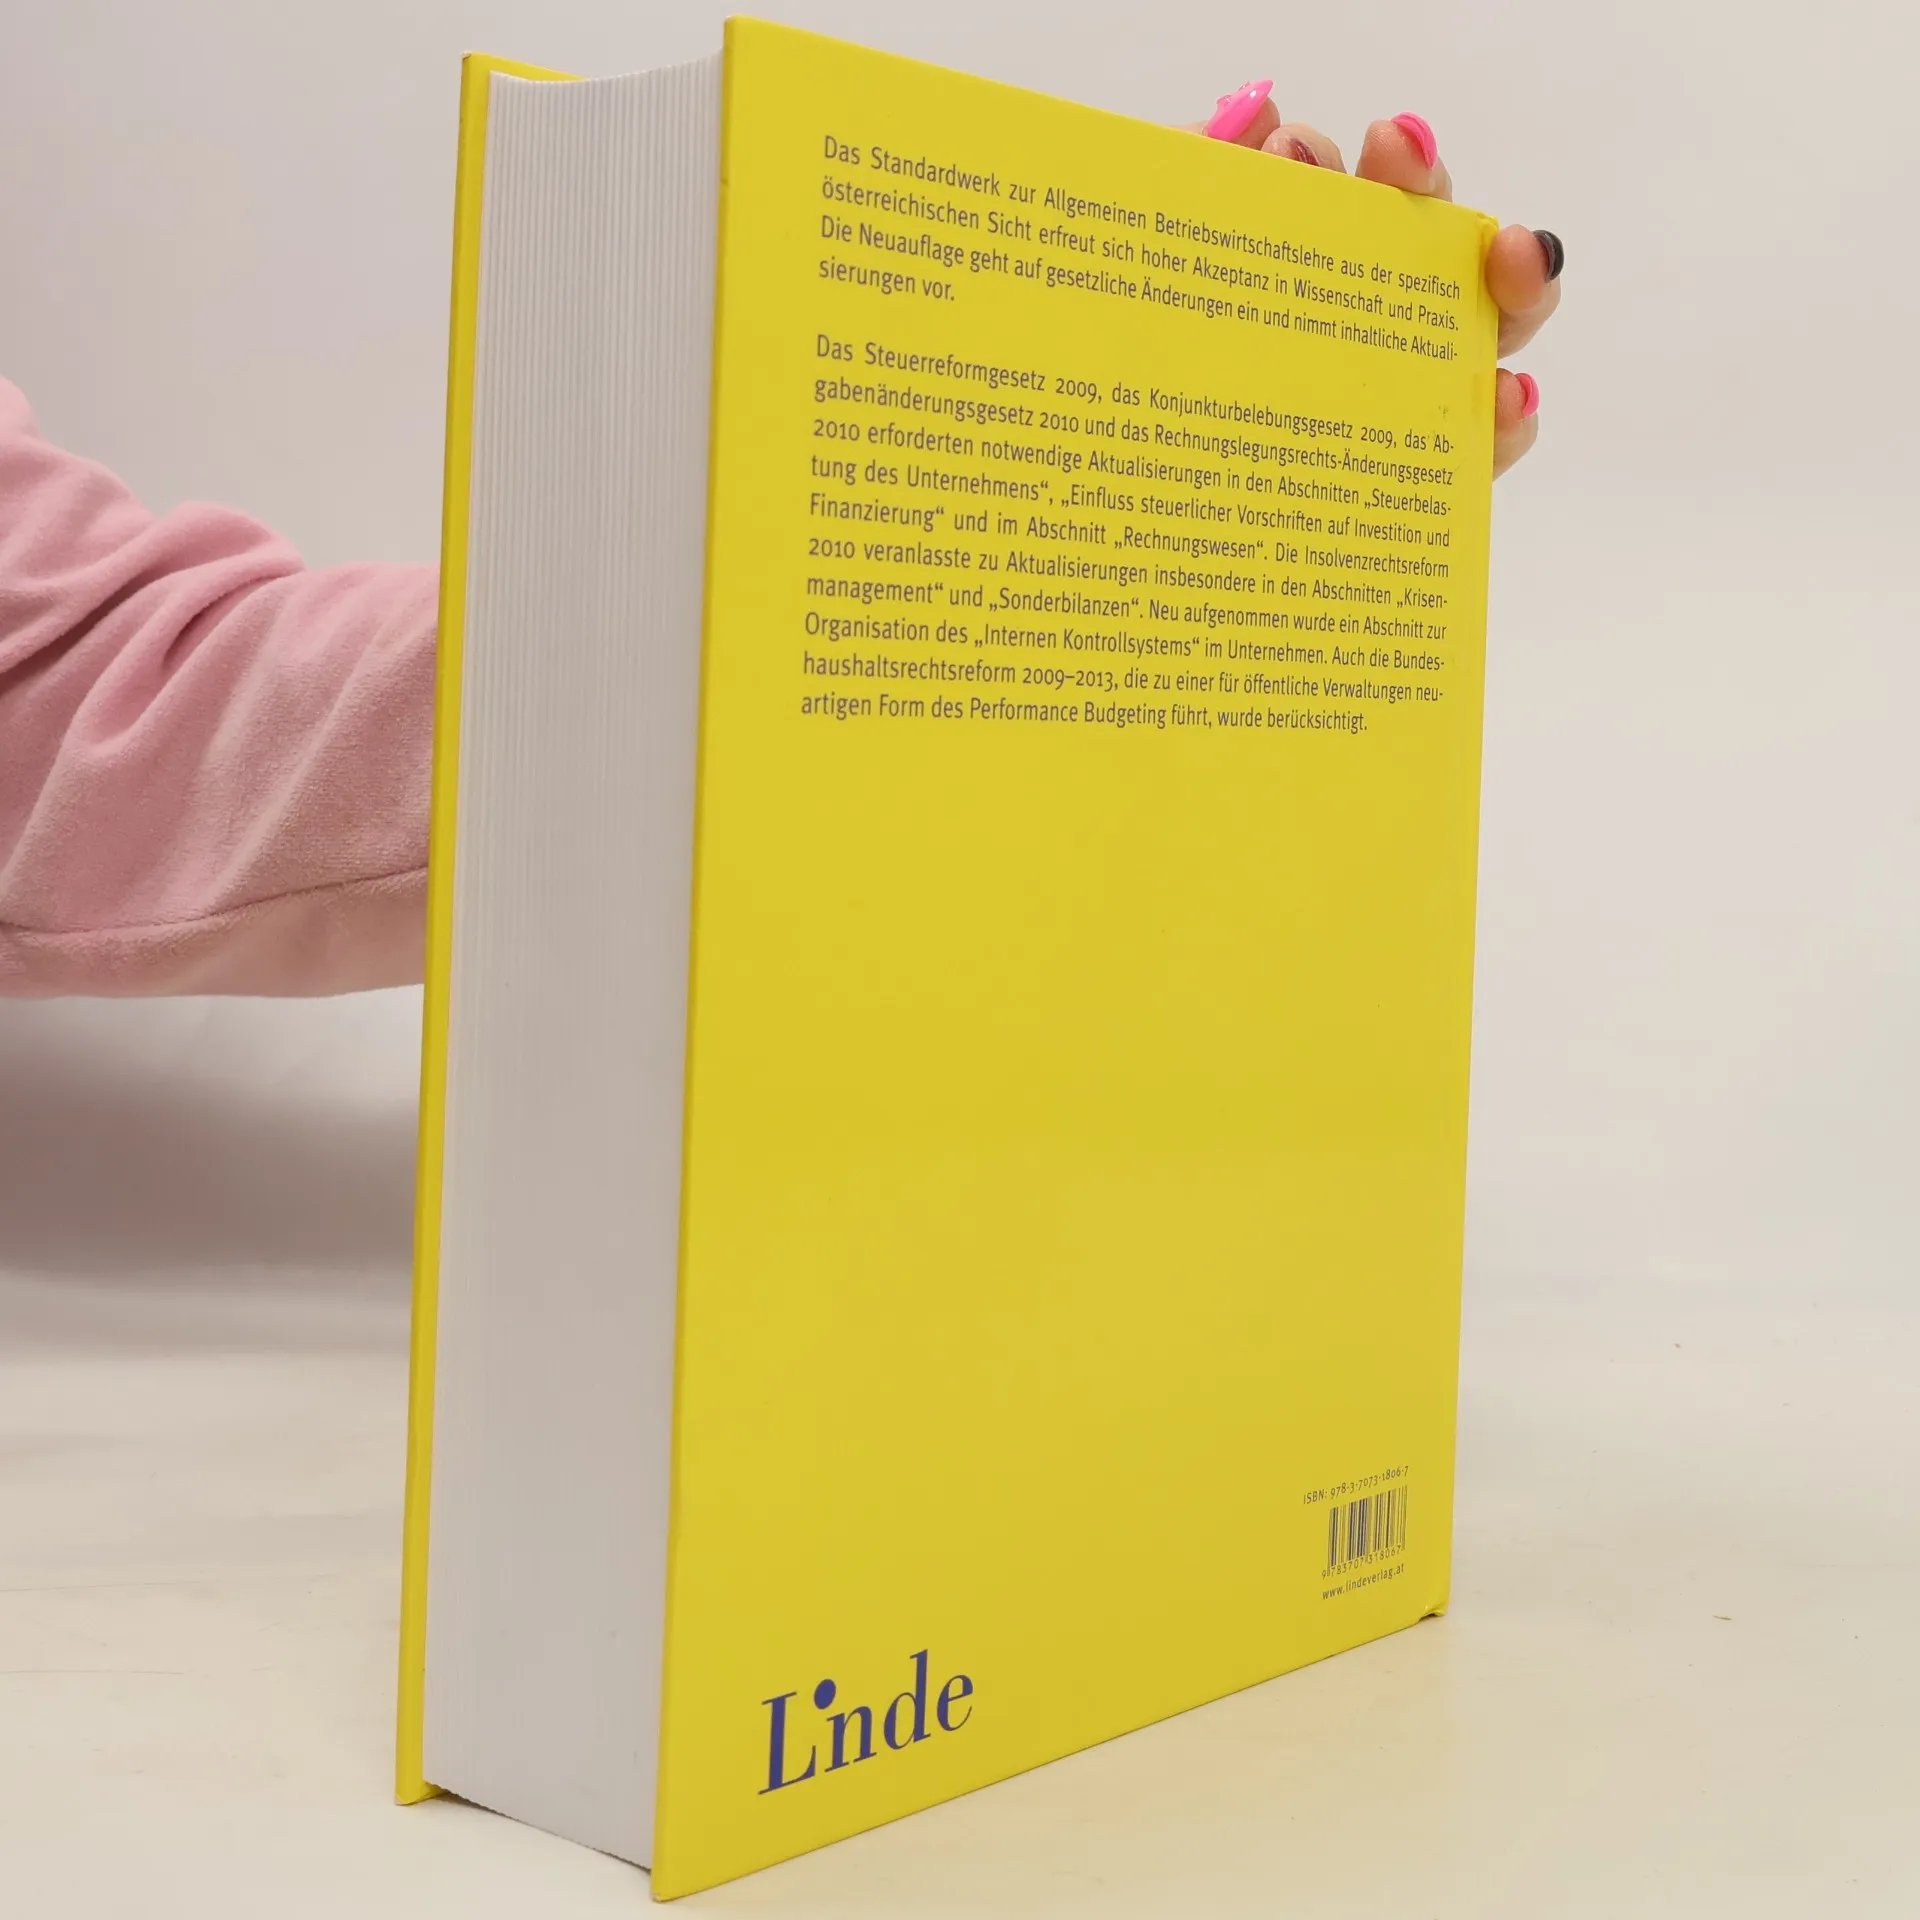
Das Standardwerk zur Allgemeinen Betriebswirtschaftslehre aus der spezifisch österreichischen Sicht erfreut sich hoher Akzeptanz in Wissenschaft und Praxis. Die Neuauflage geht auf gesetzliche Änderungen ein und nimmt inhaltliche Aktualisierungen vor. Das Steuerreformgesetz 2009, das Konjunkturbelebungsgesetz 2009, das Abgabenänderungsgesetz 2010 und das Rechnungslegungsänderungsgesetz 2010 erforderten notwendige Aktualisierungen in den Abschnitten ”Steuerbelastung des Unternehmens“, ”Einfluss steuerlicher Vorschriften auf Investition und Finanzierung“ und im Abschnitt ”Rechnungswesen“. Die Insolvenzrechtsreform 2010 veranlasste zu Aktualisierungen insbesondere in den Abschnitten ”Krisenmanagement“ und ”Sonderbilanzen. Neu aufgenommen wurde ein Abschnitt zur Organisation des ”Internen Kontrollsystems“ im Unternehmen. Auch die Bundeshaushaltsrechtsreform 2009–2013, die zu einer für öffentliche Verwaltungen neuartigen Form des Performance Budgeting führt, wurde berücksichtigt.
Buchkauf
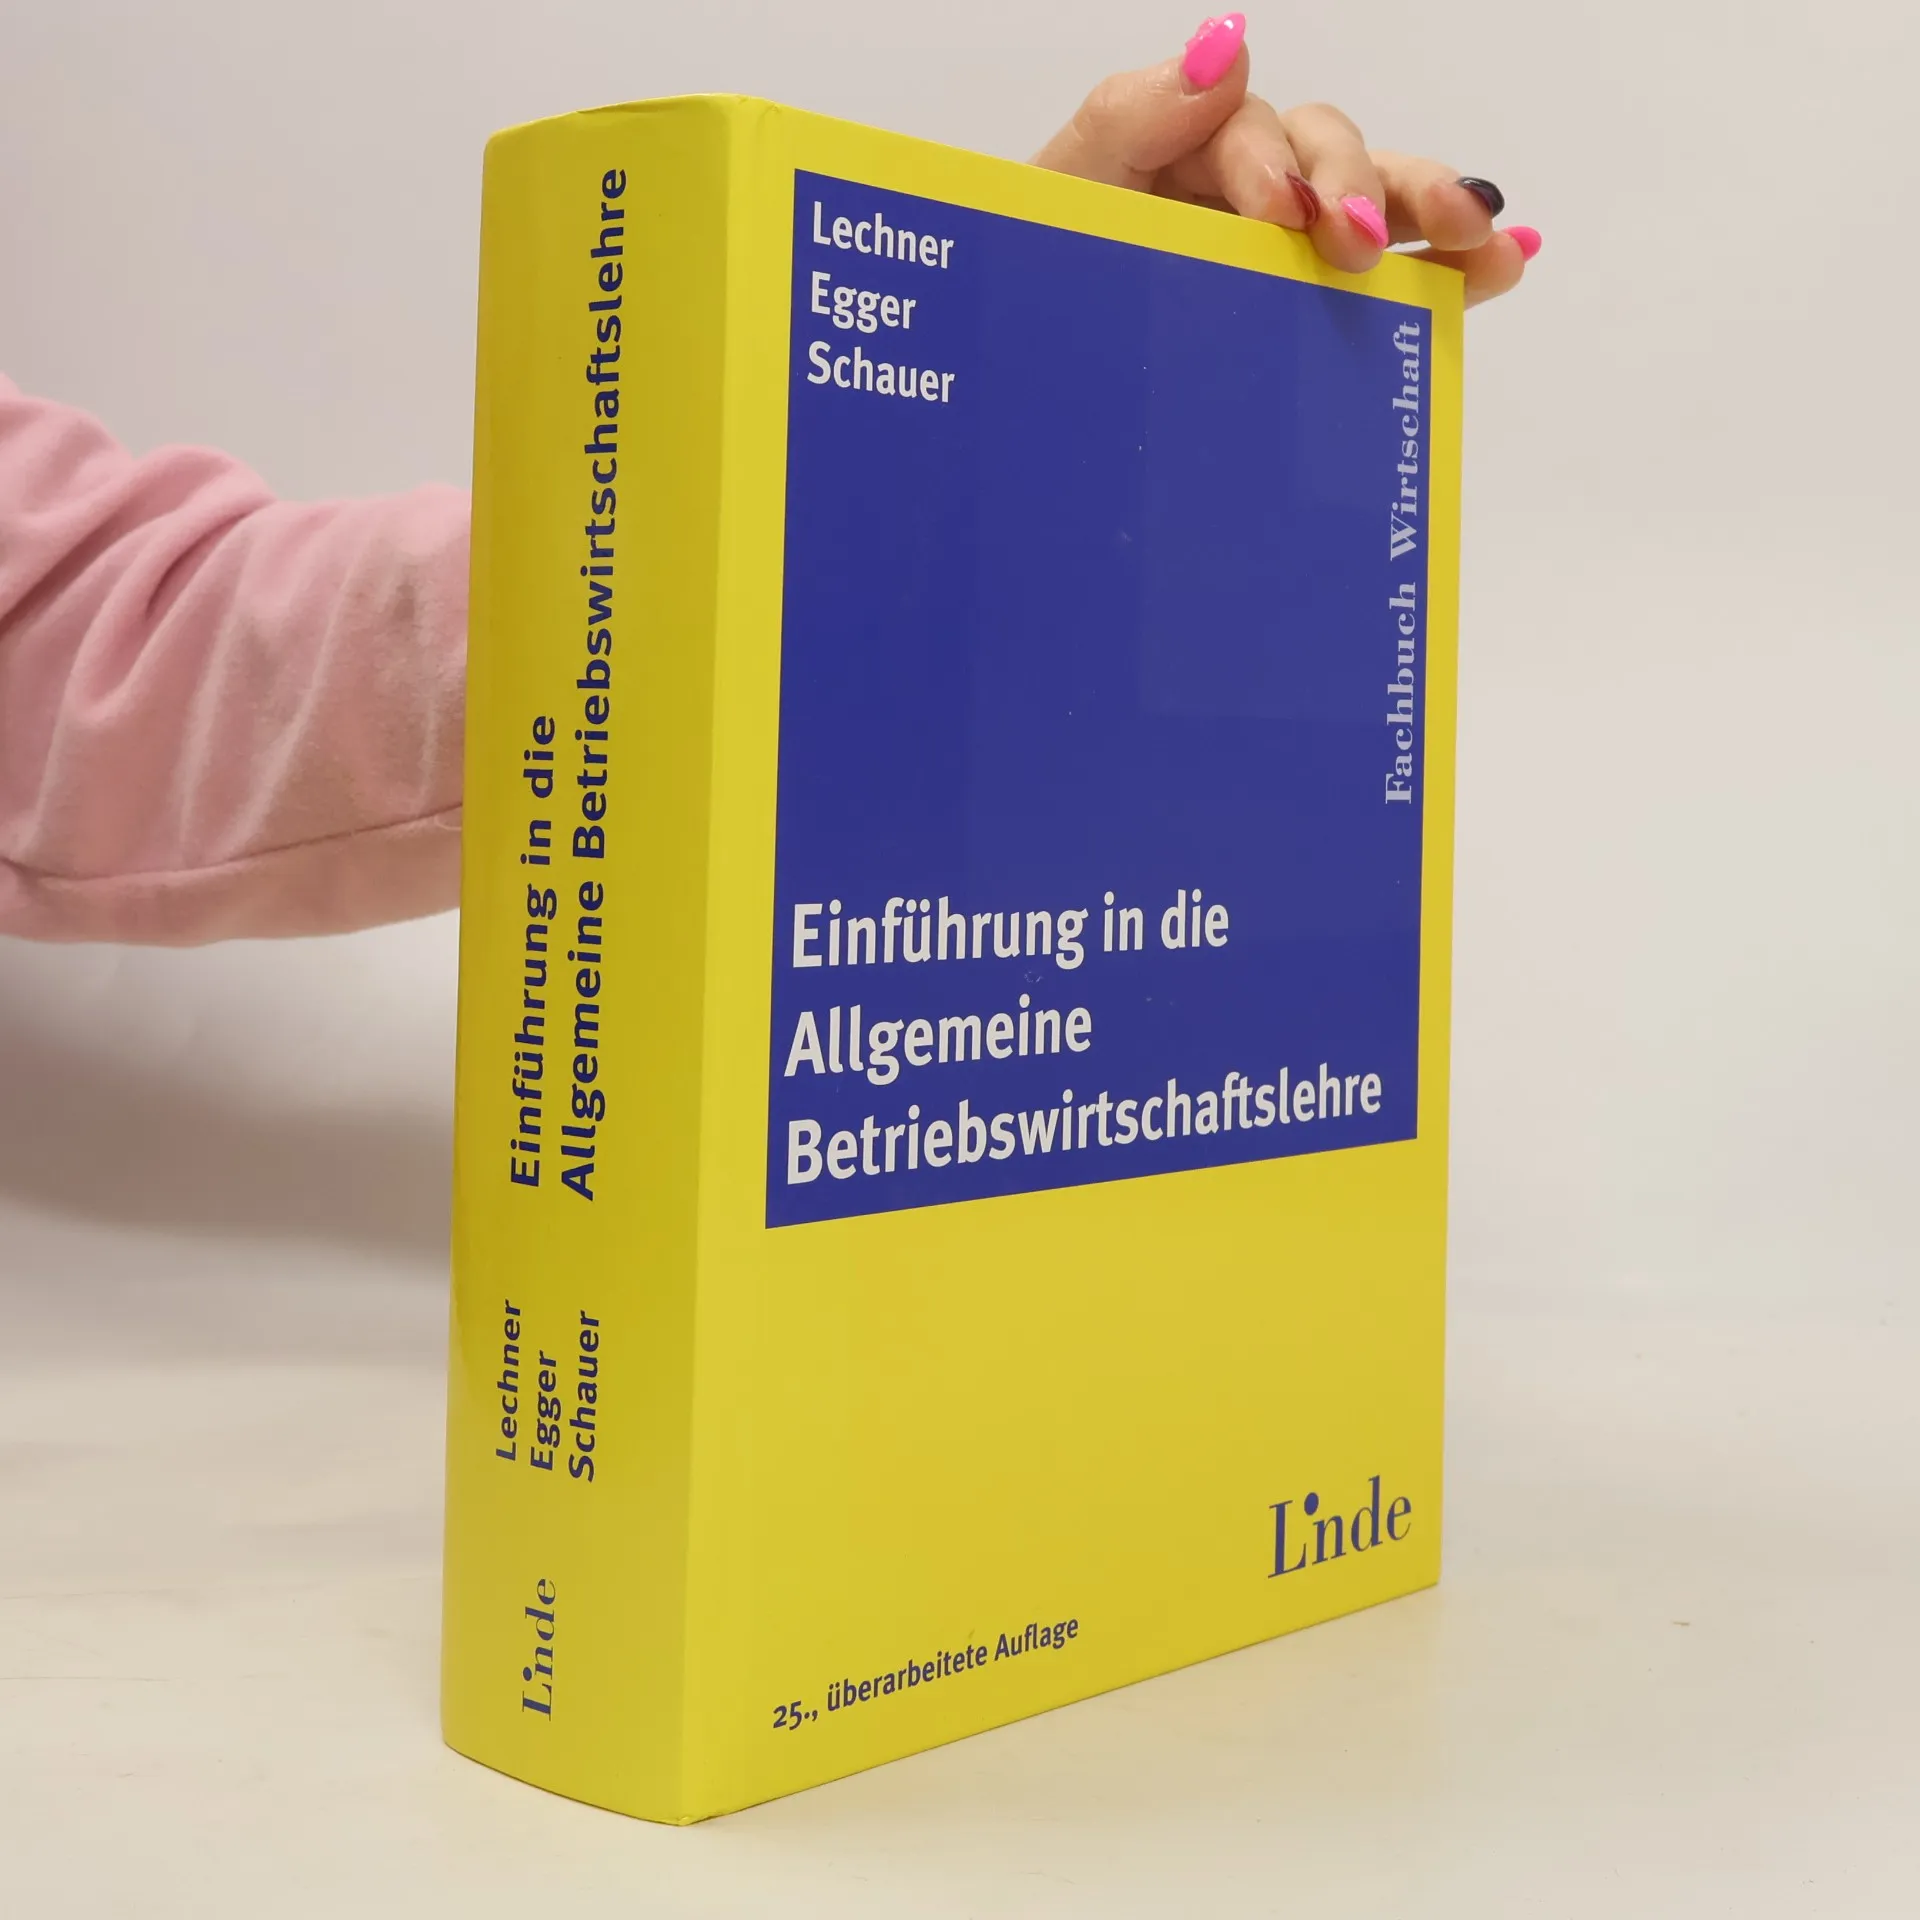
Einführung in die allgemeine Betriebswirtschaftslehre - 25., überarbeitete Auflage, Karl Lechner, Anton Egger, Reinbert Schauer
- Sprache

- Erscheinungsdatum
- 2010
- Einband
- (Hardcover),
- Buchzustand
- Gebraucht - Sehr gut
- Preis
- € 6,59
Keiner hat bisher bewertet.
- Titel
- Einführung in die allgemeine Betriebswirtschaftslehre - 25., überarbeitete Auflage
- Sprache
- Deutsch
- Autor*innen
- Karl Lechner, Anton Egger, Reinbert Schauer
- Verlag
- Linde
- Erscheinungsdatum
- 2010
- Einband
- Hardcover
- Seitenzahl
- 1001
- ISBN10
- 3707318060
- ISBN13
- 9783707318067
- Reihe
- Kategorien
- Schlagwörter
- Beschreibung
- Das Standardwerk zur Allgemeinen Betriebswirtschaftslehre aus der spezifisch österreichischen Sicht erfreut sich hoher Akzeptanz in Wissenschaft und Praxis. Die Neuauflage geht auf gesetzliche Änderungen ein und nimmt inhaltliche Aktualisierungen vor. Das Steuerreformgesetz 2009, das Konjunkturbelebungsgesetz 2009, das Abgabenänderungsgesetz 2010 und das Rechnungslegungsänderungsgesetz 2010 erforderten notwendige Aktualisierungen in den Abschnitten ”Steuerbelastung des Unternehmens“, ”Einfluss steuerlicher Vorschriften auf Investition und Finanzierung“ und im Abschnitt ”Rechnungswesen“. Die Insolvenzrechtsreform 2010 veranlasste zu Aktualisierungen insbesondere in den Abschnitten ”Krisenmanagement“ und ”Sonderbilanzen. Neu aufgenommen wurde ein Abschnitt zur Organisation des ”Internen Kontrollsystems“ im Unternehmen. Auch die Bundeshaushaltsrechtsreform 2009–2013, die zu einer für öffentliche Verwaltungen neuartigen Form des Performance Budgeting führt, wurde berücksichtigt.